El near-shoring redibuja el mapa de las oportunidades: por qué México y Europa del Este concentran la nueva inversión industrial de 2026

Hace cinco años, si una fábrica de autopartes o de electrónica decidía dónde instalarse, la pregunta era una sola: ¿dónde es más barato producir? Hoy esa pregunta cambió de forma silenciosa pero radical, y casi nadie fuera de los círculos de inversión industrial se ha dado cuenta todavía. La nueva pregunta es: ¿dónde es más seguro producir sin que una guerra comercial, un bloqueo naviero o una crisis geopolítica me deje sin insumos de un día para otro?
Esa pregunta está redibujando el mapa industrial del planeta ahora mismo, en 2026, y dos regiones se están llevando la mayor tajada del pastel: México, que se consolida como la fábrica de facto de Norteamérica, y el bloque de Europa Central y del Este (Polonia, Rumania, República Checa, Hungría), que se está convirtiendo en la fábrica de la Unión Europea. Si tienes un negocio, un capital para invertir o simplemente quieres entender hacia dónde se mueve el dinero real —no el de las criptomonedas de moda, sino el de las plantas, los almacenes y los empleos formales— esto te interesa directamente.
El punto de inflexión: de “más barato” a “más seguro”
Durante tres décadas, la globalización tuvo una lógica de manual de economía: fabricar donde la mano de obra fuera más barata y enviar el producto terminado a donde estuviera el consumidor, sin importar cuántos océanos de por medio hubiera. China fue el gran ganador de ese modelo. Pero la pandemia, la guerra comercial entre Estados Unidos y China, y una serie de conflictos geopolíticos que se acumularon durante los últimos años rompieron esa certeza: las cadenas de suministro largas dejaron de ser eficientes cuando un solo cuello de botella —un puerto cerrado, un chip que no llega, un arancel de un día para otro— puede paralizar una fábrica entera al otro lado del mundo.
Ese cambio de paradigma tiene un nombre entre consultores de cadena de suministro: pasamos de optimizar por costo a optimizar por resiliencia. Una encuesta reciente del Banco Central Europeo confirma que las grandes empresas europeas esperan aumentar de forma sostenida su actividad de reshoring y nearshoring durante los próximos cinco años, precisamente para blindarse ante la próxima disrupción, no para ahorrar unos centavos por unidad producida.
El modelo que está emergiendo no es un regreso total a producir en casa —eso seguiría siendo carísimo en Estados Unidos o Alemania—, sino algo más matizado que los consultores llaman “China+1” o “multi-shoring”: mantener parte de la capacidad instalada en Asia, pero construir líneas de producción paralelas en países vecinos, políticamente alineados y logísticamente cercanos al mercado final. Ahí es exactamente donde entran México y Europa del Este.
México: el imán industrial de Norteamérica
Las cifras de México en 2026 son, sencillamente, difíciles de ignorar. En el primer trimestre del año el país recibió 23.591 millones de dólares en inversión extranjera directa, un récord histórico para un solo trimestre, y las estimaciones del sector apuntan a que el nearshoring ya captura cerca del 58% de toda esa inversión. Para dimensionarlo: hace apenas cuatro años, la proporción de IED con motivación explícita de relocalización de cadenas de suministro no llegaba a un tercio del total. En menos de un lustro, el nearshoring pasó de ser una tendencia incipiente a ser la explicación de más de la mitad del capital extranjero que entra al país.
“Más de la mitad de la inversión extranjera que hoy llega a México tiene una motivación explícita de nearshoring, frente a menos de un tercio hace cuatro años.”
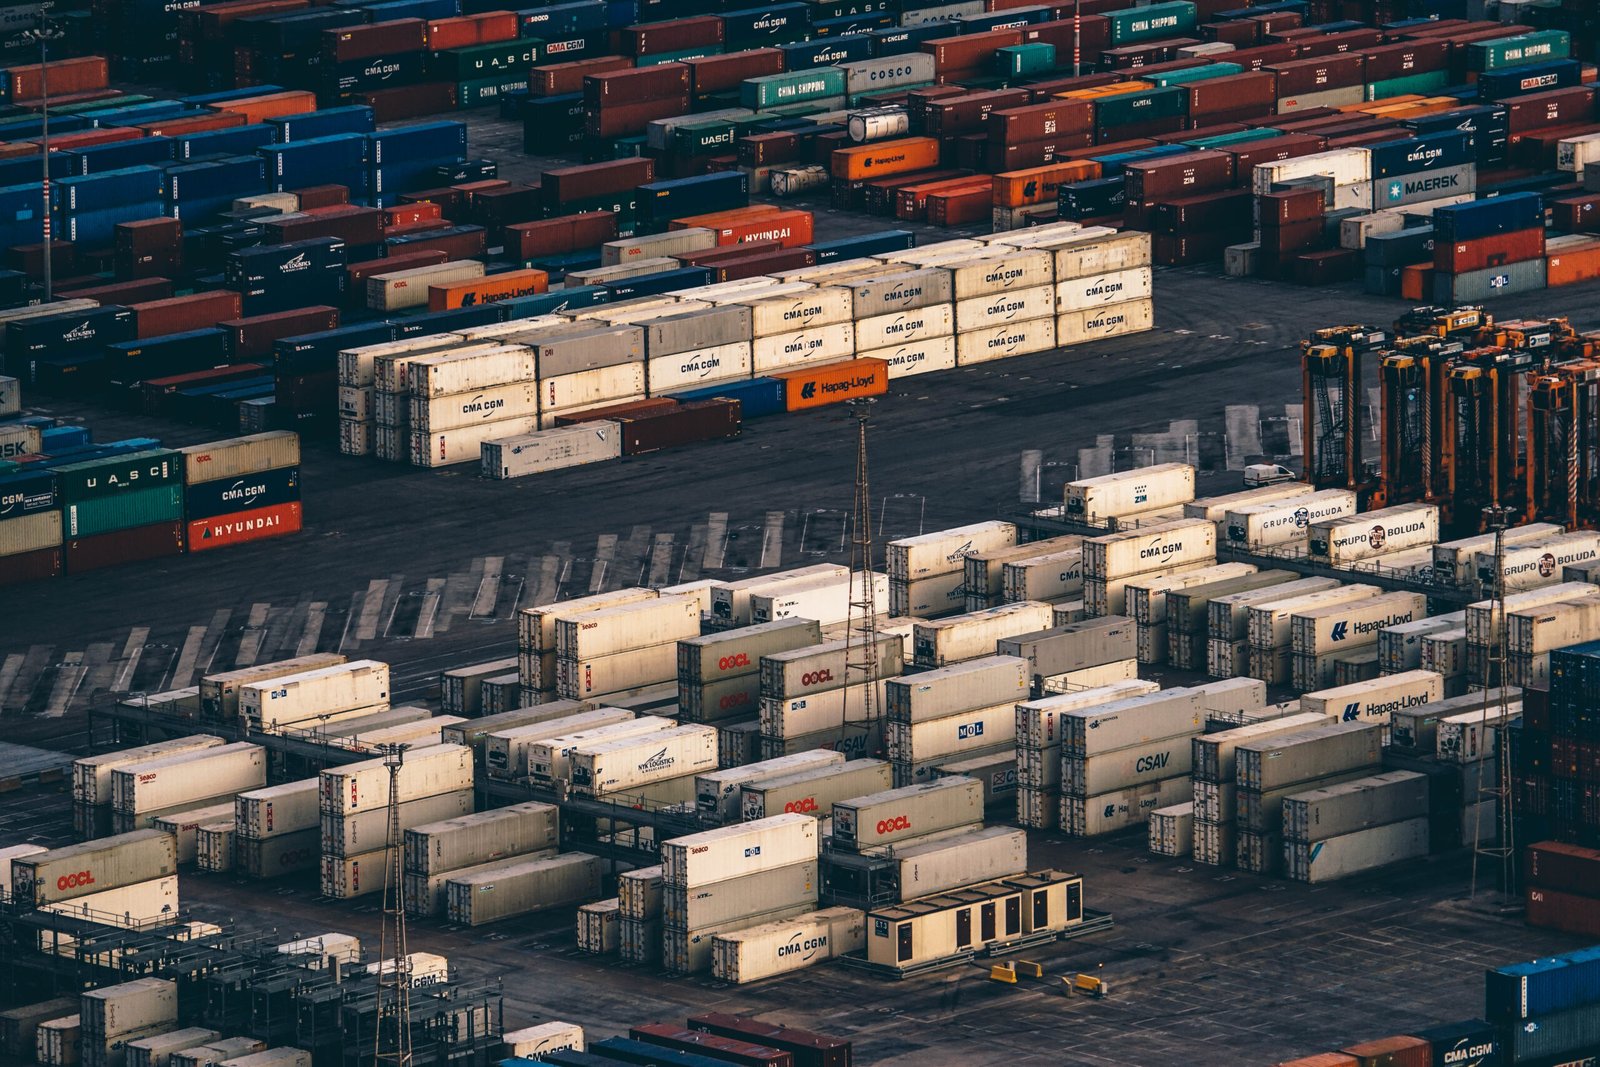
Esa inversión no se queda en anuncios de prensa: se traduce en concreto y acero. Según la Asociación Mexicana de Parques Industriales Privados (AMPIP), el país ya opera 477 parques industriales y tiene otros 103 en construcción, y la inversión proyectada en este segmento para 2026 asciende a 5.830 millones de dólares, muy por encima de los 4.260 millones estimados para 2025 y de los 3.870 millones de 2024. Es una curva de crecimiento sostenida, no un pico aislado.
Quién gana y dónde
No todo el territorio mexicano se beneficia por igual. Los estados del norte y del Bajío concentran la mayoría de los nuevos proyectos:
- Nuevo León, epicentro indiscutible del boom, con más de 2,1 millones de empleos formales y más de 45 parques industriales operando a una ocupación del 97,2%.
- Querétaro y Guanajuato, imanes de manufactura avanzada y proveedores automotrices.
- Jalisco, con fuerte tracción en electrónica y servicios tecnológicos.
- Coahuila y Chihuahua, ligados a la cadena automotriz y de autopartes que abastece a Estados Unidos.
Los sectores que más capital atraen son la manufactura avanzada —semiconductores, autopartes, electrodomésticos—, la logística, el real estate industrial y los servicios tecnológicos que dan soporte a esas plantas. Empresas como NVIDIA, Samsung y LG ya instalaron operaciones en el norte del país, y proyectos como la planta de Volvo Group en Nuevo León o la expansión de centros de datos de Amazon Web Services en el Bajío muestran que no se trata solo de maquila barata: es infraestructura tecnológica y de datos de alto valor agregado.
Europa del Este juega su propia carta
Mientras México se convierte en la fábrica de Norteamérica, Polonia, Rumania, República Checa y Hungría —lo que los consultores agrupan bajo la sigla CEE (Central and Eastern Europe)— están construyendo el mismo papel para la Unión Europea. La lógica de fondo es idéntica: las empresas de Alemania, Francia o Italia ya no quieren depender de fábricas a 20.000 kilómetros de distancia cuando pueden producir a pocas horas de camión de sus mercados principales.
Los números respaldan el movimiento. La inversión extranjera directa en manufactura en la región CEE creció un 28% en un solo año reciente, con Hungría y Polonia registrando entradas récord. Polonia en particular vive un boom de infraestructura logística: su stock industrial y logístico alcanzó cerca de 37,44 millones de metros cuadrados hacia el primer trimestre de 2026, con una actividad de arrendamiento que subió 47% interanual en ese mismo periodo. La ciudad de Łódź, por su ubicación geográfica y su red de transporte, se consolidó como uno de los polos de nearshoring más atractivos del continente, según un análisis de KPMG.
La ventaja competitiva de la región no es solo la cercanía geográfica: los países CEE gradúan miles de ingenieros y técnicos cada año, y sus costos salariales pueden ser hasta un 60% más bajos que en Europa Occidental. Es, en esencia, la misma ecuación que hizo atractivo a México para Estados Unidos —cercanía, capacidad técnica y costo competitivo— pero aplicada del otro lado del Atlántico.
Los cuellos de botella que casi nadie menciona
Toda esta historia se cuenta casi siempre en su versión optimista: récords de inversión, empleos formales, parques industriales al 97% de ocupación. Pero un análisis serio no puede saltarse los cuellos de botella que ya están apareciendo, porque son exactamente el tipo de riesgo que un inversor o un emprendedor necesita ponderar antes de apostar su capital a esta tendencia.
El más urgente es el agua. Nuevo León —el estado que concentra la mayor apuesta industrial del norte de México— arrancó 2026 con sus presas 31% por debajo del nivel del año anterior y un déficit hídrico superior a los 31 millones de metros cúbicos. Chihuahua, Coahuila y Tamaulipas, sus vecinos industriales, están en sequía extrema. No es un dato menor para un estado que busca atraer semiconductores y manufactura de alimentos, dos de los sectores más intensivos en consumo de agua que existen. Ya hay reportes de empresas de esos rubros reconsiderando ubicaciones ante la escasez crítica de la región, y el Banco Mundial advierte que el estrés hídrico mal gestionado puede recortar hasta 6% del PIB de una región.
El segundo cuello de botella es el talento técnico. Tanto México como los países CEE compiten hoy por el mismo tipo de trabajador especializado —técnicos en automatización, ingenieros de manufactura, operadores certificados en maquinaria CNC— y la oferta de formación no siempre crece al mismo ritmo que la demanda de plantas nuevas. En Europa del Este esa presión ya se refleja en salarios técnicos al alza, incluso si siguen siendo más bajos que en Europa Occidental. Para un lector que piensa en formación digital o técnica como modelo de negocio, esta escasez es justamente la oportunidad: cada planta nueva que se instala necesita gente capacitada antes de producir una sola unidad.
El caso Inditex: nearshoring que ya funciona hace años
Si quieres un ejemplo de que este modelo no es una teoría de consultora sino una estrategia que ya genera resultados medibles, mira a Inditex, la matriz de Zara. Más de la mitad de sus prendas se fabrican en España, Portugal, Marruecos y Turquía, no en Asia. Esa decisión, tomada mucho antes de que “nearshoring” fuera una palabra de moda, es la razón por la que Zara puede llevar un diseño nuevo desde el boceto hasta el perchero de una tienda europea en cuestión de semanas, mientras competidores que dependen de fábricas asiáticas tardan meses. La velocidad de reacción al mercado, no solo el costo por unidad, se convirtió en una ventaja competitiva en sí misma.
Qué modelos de negocio se benefician realmente
Aquí está la parte que más le interesa a un emprendedor o inversor que no tiene capital para construir una fábrica de semiconductores, pero sí quiere posicionarse alrededor de esta ola. La relocalización industrial no solo beneficia a las grandes multinacionales que mueven la planta: genera un ecosistema completo de negocios satélite que crecen a su alrededor.
- Real estate industrial y logístico: desarrollo, administración o incluso inversión fraccionada en naves industriales y parques logísticos en las zonas calientes (Nuevo León, Bajío, Łódź, Bucarest).
- Servicios de outsourcing técnico y de ingeniería: las plantas nuevas necesitan mantenimiento, automatización, control de calidad y soporte técnico local, y muchas prefieren subcontratar antes que construir esas áreas desde cero.
- Logística de última milla y freight forwarding: mover insumos y producto terminado entre la planta y el cliente final, un cuello de botella constante en zonas de crecimiento acelerado.
- Formación técnica especializada: academias y certificaciones en automatización, mantenimiento industrial o manejo de maquinaria CNC, ante la escasez de mano de obra calificada que ya reportan varias de estas regiones.
- Consultoría de relocalización: asesorar a pymes exportadoras sobre cómo aprovechar la cercanía a estos nuevos polos industriales para reducir sus propios tiempos de entrega.
El hilo conductor de todos estos modelos es que no requieren ser una multinacional para participar: requieren identificar el eslabón de la cadena que la fábrica grande no quiere operar internamente, y ofrecerlo con calidad y cercanía.
Cómo posicionarte si no tienes millones para invertir
La tentación al leer estas cifras es pensar que esta ola solo la pueden aprovechar fondos institucionales o corporativos con capital para comprar terrenos industriales en Nuevo León o Łódź. No es así. Hay al menos tres formas concretas de posicionarte sin necesitar un balance corporativo:
- Si eres inversor: revisa fondos cotizados (ETFs) o REITs con exposición a real estate industrial en Norteamérica y Europa del Este; es una forma líquida de captar la revalorización de terrenos y naves sin comprar ladrillo directamente.
- Si tienes una pyme exportadora: evalúa si acercar parte de tu proveeduría a estos polos —en vez de depender de un solo proveedor asiático— reduce tu riesgo de quiebre de inventario, aunque el costo unitario suba unos puntos porcentuales.
- Si eres freelancer o consultor técnico: los idiomas y la cercanía cultural hispanohablante son una ventaja real para ofrecer servicios remotos de soporte, documentación técnica o gestión de proveedores a empresas que están instalando plantas nuevas en México y necesitan puentes de comunicación con matrices en Asia o Europa.
El near-shoring no es una moda pasajera de un ciclo económico: es una respuesta estructural a un mundo donde la seguridad de la cadena de suministro pesa tanto como el costo. Entender en qué eslabón de esa cadena puedes insertarte —sin necesitar el capital de una multinacional— es la diferencia entre observar la tendencia desde afuera y capitalizarla.
La conclusión práctica es simple de enunciar y exigente de ejecutar: el capital industrial ya decidió hacia dónde se mueve, y lo hizo con cifras récord y compromisos de varios años, no con anuncios de un trimestre. Si tu negocio, tu cartera o tu próximo proyecto profesional tiene algún punto de contacto con manufactura, logística, real estate o formación técnica, este es el momento de preguntarte concretamente qué pieza de este tablero puedes ocupar antes de que la ocupe alguien más. No hace falta mudarse a Nuevo León ni a Łódź para beneficiarse de lo que está pasando ahí: hace falta entender la cadena completa y encontrar el eslabón donde tu capital, tu experiencia o tu tiempo generan más valor.